ГоловнаЗміни в оподаткуванні доходів через цифрові платформи з 2027 року
Зміни в оподаткуванні доходів через цифрові платформи з 2027 року
Президент підписав Закон №4903-IX (законопроєкт №15111-д) про оподаткування доходів, отриманих через цифрові платформи. Нові правила для таких доходів запрацюють з 1 січня 2027 року.
📍 Зміни стосуватимуться фізичних осіб, які співпрацюють з Uklon без статусу ФОП. Для водіїв-ФОП умови співпраці не зміняться.
Що зміниться для приватних водіїв-партнерів Uklon?
Після набуття чинності закону не буде можливості продовжувати співпрацювати з Uklon як приватний водій у нинішньому форматі.
Сервіс Uklon працюватиме як податковий агент та автоматично сплачуватиме податки за водія-партнера. Також надалі буде можливо співпрацювати з Uklon як водій ФОП та самостійно сплачувати податки.
З 2027 року водії зможуть співпрацювати з Uklon в одному з трьох форматів:
Без ФОП (підзвітний продавець-фізична особа) — за умовами закону, до доходу від поїздок через платформу застосовуватиметься ставка 10% ПДФО. Водієві не потрібно буде самостійно розраховувати й сплачувати цей податок. Uklon автоматично буде утримувати та перераховувати податок до бюджету та подаватиме передбачену законом звітність.
ФОП 2 групи — водій самостійно сплачує податки за правилами цієї групи.
ФОП 3 групи — водій також самостійно сплачує податки за правилами третьої групи, що може бути вигідніше залежно від рівня доходу.
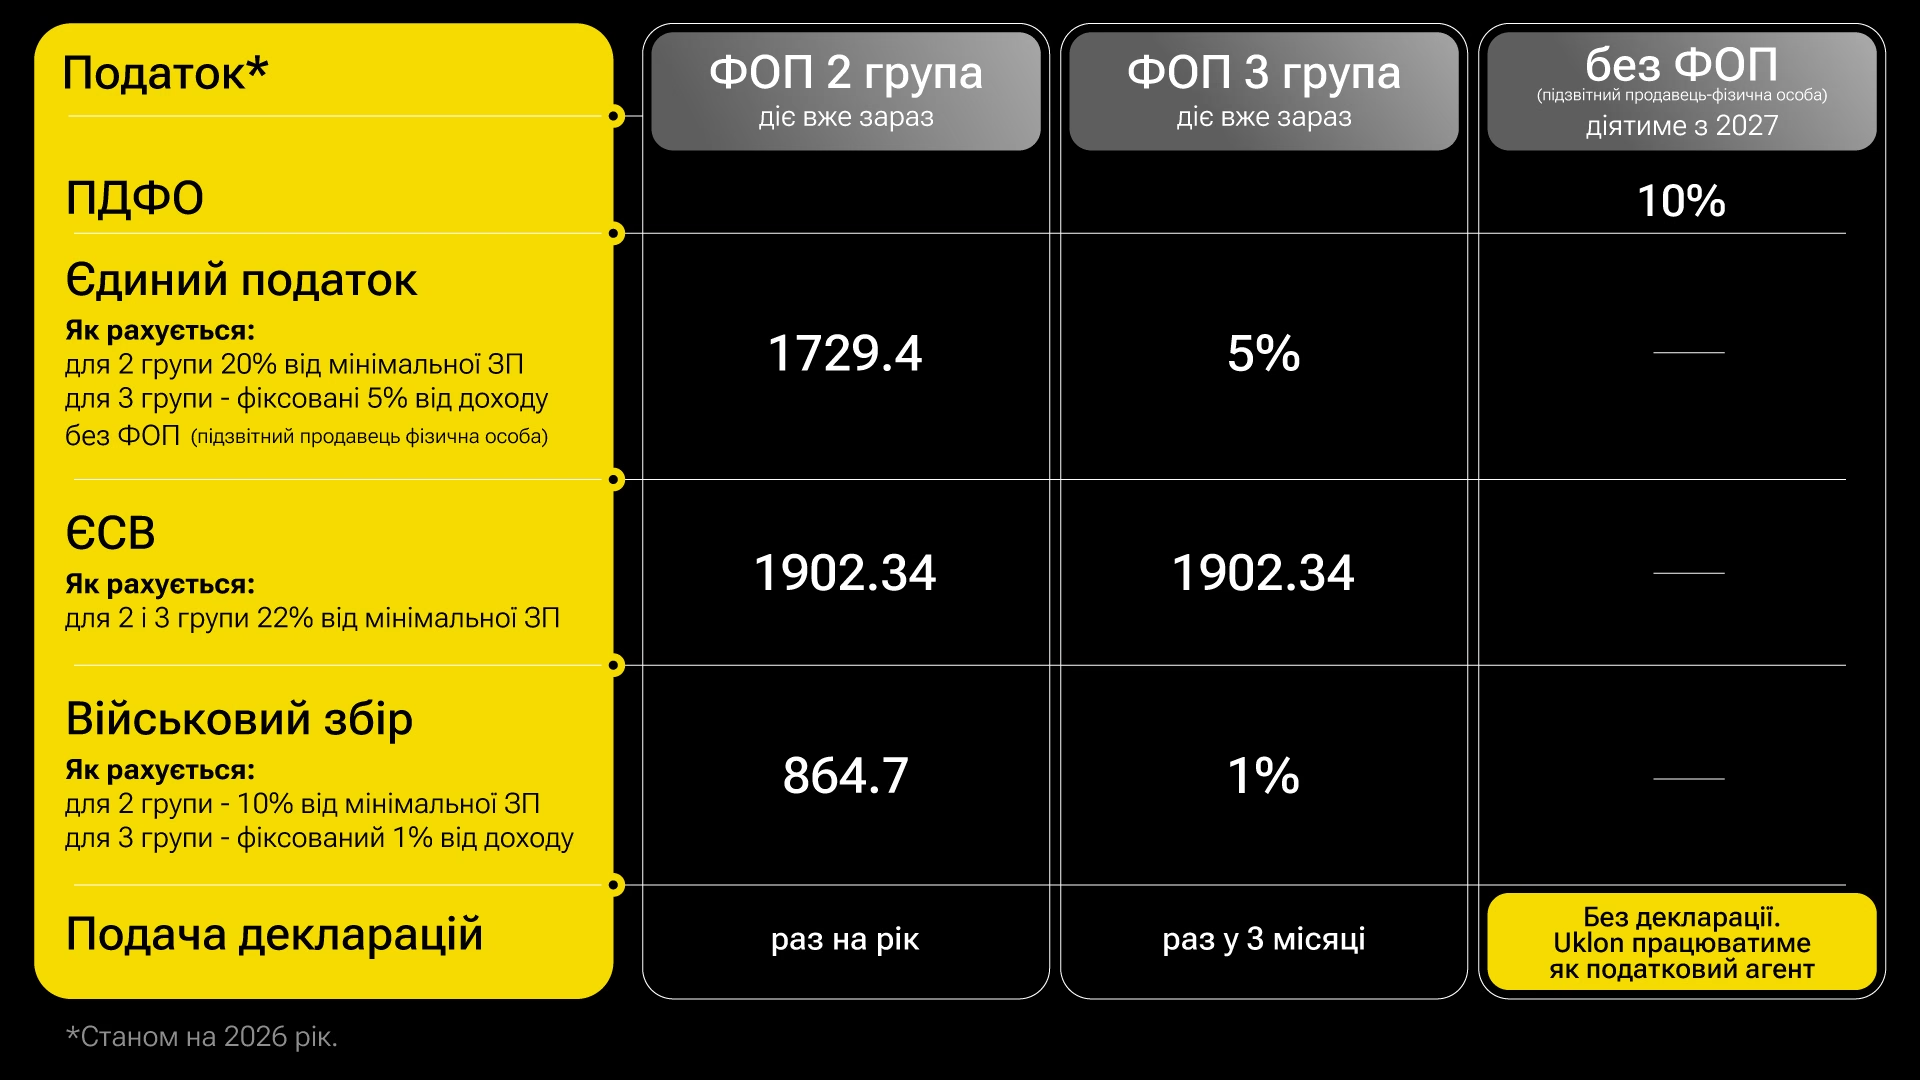
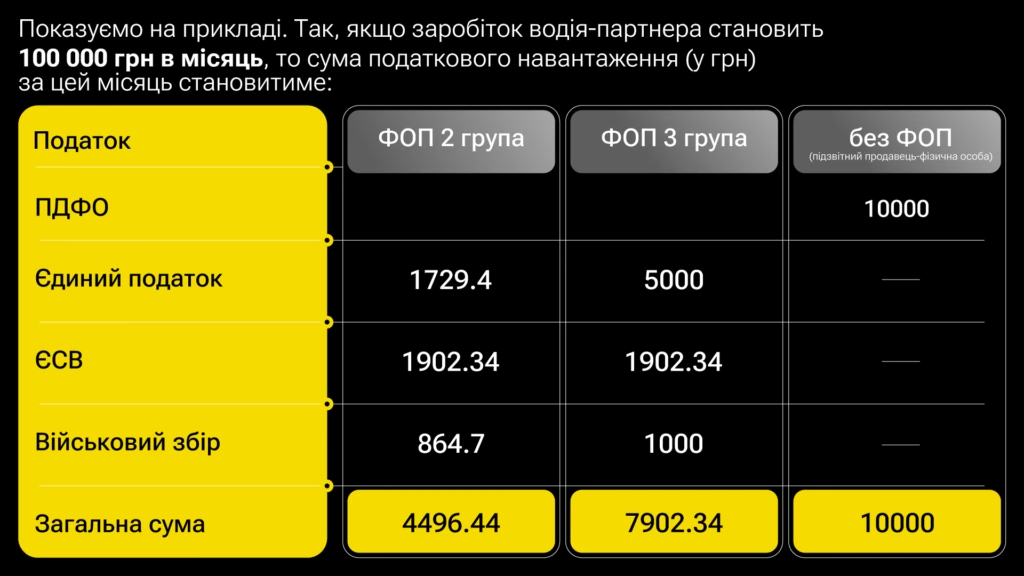
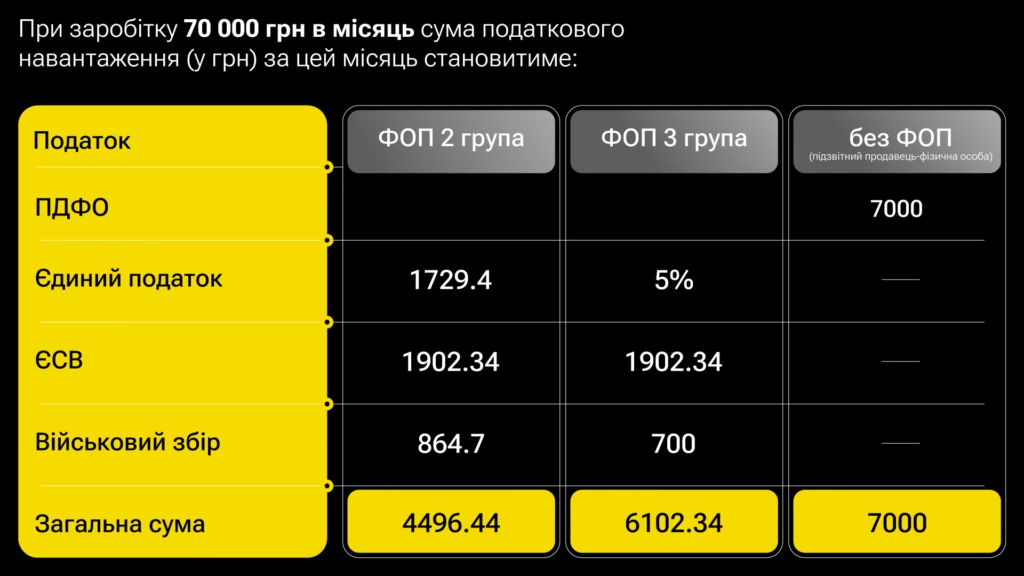
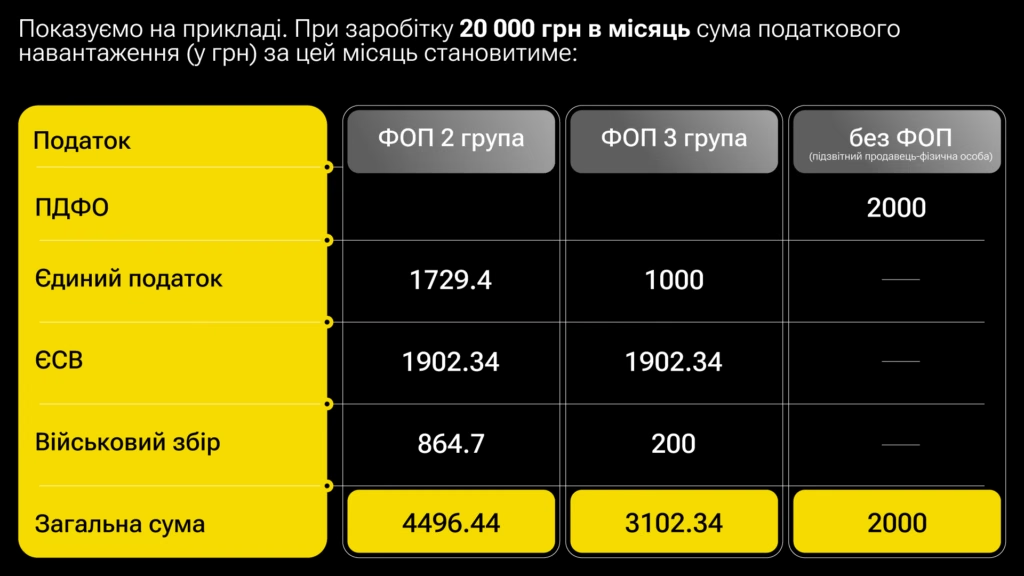
Який формат буде зручнішим, залежить від вашого доходу та обставин. Ви маєте самостійно прийняти рішення, яка з форм співпраці для вас є більш вигідною. У таблиці можна приблизно порівняти податкове навантаження для кожного варіанта. Остаточна сума податків залежить від обраного формату.
*Зверніть увагу, порівняння ми наводимо по розміру податку ФОП станом на 2026-й рік. У 2027-у році розмір податку по ФОП може зазнати змін.
Саме тому вигідний формат співпраці залежить від вашого середнього місячного доходу та індивідуальної ситуації:
Переваги форматів співпраці
Без ФОП:
Не потрібно самостійно розраховувати й сплачувати ПДФО з доходу через платформу;
Uklon працюватиме як ваш податковий агент за прозорими правилами та утримуватиме податок;
Вам не потрібно подавати декларацію;
Офіційно підтверджений дохід може спростити його підтвердження для банку чи фінансових операцій.
ФОП:
Можна обрати 2 або 3 групу відповідно до своєї ситуації;
Ви самостійно ведете підприємницьку діяльність і сплачуєте податки;
Uklon допомагає з консультаціями щодо оформлення ФОП і поданням звітності через TaxBox.
Що таке ФОП і як його відкрити?
Фізична особа-підприємець (ФОП) — це офіційний статус для ведення підприємницької діяльності та самостійної сплати податків. Багато водіїв Uklon уже співпрацюють із нами в цьому форматі. Після набуття чинності нового закону ФОП залишиться одним із варіантів співпраці. Детальніше про особливості співпраці як ФОП читайте у статті.
Щоб відкрити ФОП, потрібно:
✅ Зареєструвати ФОП і вибрати відповідні КВЕДи через застосунок Дія або в ЦНАПі. ✅ Відкрити рахунок ФОП у банку. ✅ Отримати ліцензію на перевезення. ✅ Укласти договір з Uklon. ✅ Зареєструватися в потрібних платіжних сервісах.
Якщо ви розглядаєте перехід на ФОП, але не впевнені, яка група буде оптимальною саме для вас, залишайте заявку та дивіться детальніше про співпрацю як ФОП у відео.
Після набуття чинності закону класичний формат співпраці як приватного водія без оформлення статусу буде неможливим. Натомість водії-партнери матимуть два чітких та прозорих формати на вибір:
Підзвітний-продавець фізична особа (без відкриття ФОП). Формат, який гарно підходить тим, хто співпрацює не системно. Uklon виступає вашим податковим агентом: платформа самостійно розраховує, утримує знижену ставку податку 10% з вашого доходу та перераховує кошти до бюджету. Вам не потрібно подавати звіти чи відвідувати податкову.
Співпраця через ФОП (2 або 3 група). Ви продовжуєте співпрацювати з сервісом як незалежний підприємець, самостійно адмініструєте свою діяльність, подаєте декларації та сплачуєте податки згідно з обраною групою.
Зверніть увагу: згідно із законом, цифрові платформи зобов’язані звітувати до податкових органів про доходи користувачів. Тому дані у ваших деклараціях ФОП мають повністю збігатися з інформацією про отриманий дохід у системі Uklon.
Чи треба щось робити вже зараз або 1 січня 2027 року?
Усе залежить від обраного вами формату:
Якщо ви плануєте працювати як фізична особа (без ФОП): наразі жодних додаткових дій робити не потрібно. Наша технічна та операційна команди готують інструменти переходу всередині застосунку. Ми завчасно надамо детальні покрокові інструкції.
Якщо ви обираєте співпрацю через ФОП: ми радимо розпочати підготовку заздалегідь. Реєстрація ФОП, вибір системи оподаткування, відкриття рахунків та отримання ліцензії потребують певного часу. Отримати консультацію та ознайомитися з деталями можна в меню додатка або за посиланням.
Що буде після 1 січня 2027, якщо я просто продовжу так працювати як зараз?
Працювати у поточному статусі без утримання податків або без реєстрації ФОП більше не вийде. Закон зобов’язує цифрові платформи звітувати в податкову про всі доходи, отримані через цифрові платформи. До 1 січня 2027 року кожному партнеру необхідно визначитися з моделлю співпраці: залишатися фізичною особою з автоматичним податковим адмініструванням через платформу або підтвердити реєстрацію ФОП.
У законі є інформація про ліміт 2000€, при якому податок не діє. В Uklon це теж буде?
Ні, цей ліміт стосується лише продажу товарів. В Uklon водії надають послуги, на послуги ця пільга не розповсюджується.
Мені обов'язково відкривати ФОП і який формат буде вигіднішим?
Ні, ФОП не обов’язковий. Можна працювати без ФОП, на ФОП 2-ї групи або на ФОП 3-ї групи. Вигода залежить від вашого доходу й обставин, а рішення ви приймаєте самі. Якщо їздите час від часу, ФОП може бути невигідним. Якщо працюєте щодня, він може підійти краще.
Що робити, якщо я не можу відкрити ФОП?
З 2027 року можна працювати з Uklon або як підзвітний продавець-фізична особа, або як ФОП. Якщо ви не можете відкрити ФОП — ви можете надавати послуги через платформу як фізична особа-продавець. Проте Uklon звітуватиме про доходи і за фізичних осіб, і за ФОП, це може вплинути на ваші пільги чи субсидії або особливості вашого поточного працевлаштування.
Чи зможу я потім змінити формат?
Так, зміна формату залишається доступною для кожного партнера. Ви можете розпочати співпрацю як підзвітний продавець-фізична особа (фізична особа без ФОП), а з часом відкрити ФОП — або навпаки.
Проте зверніть увагу на ключові правила переходу:
Один вид діяльності — один статус: згідно із законодавством, не можна одночасно надавати однакові послуги і як підзвітний продавець-фізична особа, і як підприємець (ФОП). Платформа підтримує роботу виключно за однією обраною моделлю.
Послідовність переходу: зміна формату вимагатиме оновлення реєстраційних та податкових даних у системі Uklon, аби податкова звітність формувалася коректно й без розбіжностей.
Рекомендація команди: попри можливість переходу, ми радимо завчасно проаналізувати свій графік та очікувані доходи, щоб одразу обрати найбільш вигідну модель та мінімізувати необхідність регулярних переходів між статусами.
Хто насправді платить податок та від чого він береться?
Платником податку, згідно із законом №4903-IX, є фізична особа — водій, а об’єктом оподаткування виступає повна вартість виконаного замовлення (тобто вся сума, яку пасажир сплачує за поїздку). Сервіс Uklon у цій моделі виконує роль податкового агента: самостійно розраховує, утримує 10% податку та перераховує їх до державного бюджету, звільняючи водія від паперової звітності та походів до податкової.
Скільки грошей я втрачатиму через податок?
Для фізичних осіб без реєстрації ФОП діятиме єдина пільгова ставка податку — 10% від доходу. Важливо розуміти, що за чинним законодавством громадяни зобов’язані самостійно декларувати такі доходи та сплачувати базову ставку 23% (18% ПДФО + 5% військового збору). Новий закон суттєво зменшує податкове навантаження для партнерів цифрових платформ без ФОП:
Знижена ставка ПДФО: 10% замість стандартних 18%.
Звільнення від військового збору: у межах встановлених лімітів доходу додаткові 5% військового збору не нараховуються.
Відсутність самостійної паперової звітності: Uklon бере на себе функцію податкового агента — сервіс автоматично утримує 10%, перераховує кошти до бюджету та звітує до податкової.
Таким чином, фактичне податкове навантаження становить рівно 10% від вартості замовлень, а ви отримуєте повністю офіційний, легалізований дохід без необхідності самостійно подавати звіти до податкової.
Чи зміняться тарифи й комісія Uklon?
Наразі остаточне рішення щодо зміни тарифів чи комісії не ухвалене. Команда Uklon детально вивчає фінальні норми закону №4903-IX, працює в профільних робочих групах та моделює різні сценарії ціноутворення.
Наше завдання — зберегти економічну доцільність та рівень доходу для водіїв-партнерів, залишаючи поїздки доступними для райдерів. Щойно робота над фінансовою моделлю переходу буде завершена, ми презентуємо детальні розрахунки та умови роботи.
Як це працюватиме з готівкою?
Механіка розрахунку єдина для всіх замовлень: ставка 10% застосовується до повної вартості поїздки незалежно від способу оплати пасажиром — готівкою чи карткою.
Що робити, якщо я працюю ще в інших сервісах?
Закон дозволяє співпрацювати з кількома цифровими платформами одночасно в статусі фізичної особи (без відкриття ФОП). У разі роботи з декількома сервісами діють такі правила податкового адміністрування:
Автономне адміністрування кожною платформою: кожен сервіс виконує роль окремого податкового агента. Тобто Uklon утримуватиме та звітуватиме лише за ті доходи, які ви отримали всередині нашої системи, а інші платформи — за своїми операціями відповідно.
Контроль за річним лімітом доходу: держава встановлює граничний річний ліміт для підзвітних-продавців фізичних осіб, хто є користувачами цифрових платформ зі зниженою ставкою 10% — 834 мінімальні заробітні плати (у 2026 році це 7 211 598 грн).
Сукупний облік доходів: оскільки податкова служба отримуватиме звіти від усіх офіційних платформ, доходи з усіх сервісів сумуватимуться в межах вашого податкового номера. Партнеру необхідно самостійно слідкувати, щоб загальний сукупний заробіток за календарний рік не перевищував встановлений ліміт. У випадку перевищення вказаного ліміту податкова може донарахувати податок за підвищеною ставкою 23% на суму перевищення.
Що зміниться, якщо я вже ФОП?
Для водіїв, які вже зареєстровані як ФОП, базові умови взаємодії з платформою не змінюються. Ви, як і раніше, самостійно адмініструєте свою підприємницьку діяльність, ведете облік, сплачуєте податки відповідно до обраної групи (2 або 3 група) та подаєте податкові декларації. Проте набуття чинності законом №4903-IX передбачає низку важливих вимог щодо прозорості та звітності:
Звітування платформи та звірка доходів: закон зобов’язує цифрові платформи передавати дані про доходи користувачів до податкової служби. Це означає, що сума задекларованого вами доходу у звітності ФОП має повністю збігатися з фактичними даними системи Uklon (повна вартість поїздок, сплачена пасажирами). Радимо уважно стежити за синхронізацією цих показників.
Обов’язкова фіскалізація: якщо ви приймаєте від пасажирів оплату в тому числі готівкою, за законодавством у такому разі кожна готівкова та безготівкова операція має бути фіскалізована з видачею розрахункового чека. Для цього необхідно завчасно налаштувати програмний РРО (ПРРО). Найбільш популярним та зручним рішенням серед водіїв є інтеграція сервісу CheckBox.
Наявність ліцензії: для здійснення діяльності з перевезення пасажирів на умовах ФОП обов’язковою є наявність відповідної ліцензії.
Що потрібно, щоб відкрити ФОП і працювати через нього в Uklon?
Перехід на модель співпраці через ФОП відбувається у 5 чітких кроків:
Реєстрація ФОП та обрання КВЕДів. Оформити статус підприємця та обрати профільні види діяльності (зокрема для пасажирських перевезень) можна онлайн за кілька хвилин у застосунку «Дія» або офлайн через ЦНАП.
Відкриття поточного рахунку ФОП. Відкрийте підприємницький рахунок у будь-якому зручному українському банку для здійснення безготівкових операцій та отримання виплат.
Отримання ліцензії на внутрішні перевезення. Для законного надання послуг із перевезення пасажирів на авто наявність державної ліцензії є обов’язковою вимогою законодавства.
Укладання договору з Uklon. Підписання офіційної угоди про співпрацю з платформою та верифікація вашого підприємницького статусу в системі.
Підключення необхідних платіжних сервісів і ПРРО. Налаштування платіжних рішень та програмного РРО (наприклад, CheckBox) для повної фіскалізації готівкових розрахунків із видачею розрахункових чеків пасажирам.
Порада від команди: для максимального спрощення реєстрації, відкриття рахунку та подальшого ведення податкової звітності й сплати податків у єдиному персональному кабінеті ви можете скористатися рішенням нашого партнера TaxBox, який інтегрований із державними сервісами «Дія», ЄДР та ДПС.
Детально ознайомитися з покроковою інструкцією, розрахунками та залишити заявку на персональну консультацію можна в меню Uklon Drive або за посиланням.
Які мої дані Uklon передаватиме в податкову і де я зможу їх побачити?
Згідно із законом, цифрові платформи зобов’язані подавати щорічну звітність до податкових органів щодо всіх партнерів — як для підзвітних-продавців фізичних осіб (без ФОП), так і для водіїв у статусі ФОП. Збір даних у межах нових вимог законодавства стартує з 1 січня 2027 року, а подання першого офіційного звіту за результатами 2027 року відбудеться на початку 2028 року.
У щорічному звіті до Державної податкової служби передаються виключно передбачені законом відомості:
Ідентифікаційні дані партнера: прізвище, ім’я, по батькові (ПІБ), реєстраційний номер облікової картки платника податків (РНОКПП) та зареєстрована адреса проживання/місцезнаходження.
Фінансові показники: загальна сума отриманого доходу (винагороди) за виконані через платформу замовлення за звітний період (повна вартість поїздок, сплачена пасажирами).
Щойно відповідні нормативні вимоги та технічні регламенти обміну даними будуть остаточно затверджені державою, Uklon завчасно надасть детальну інструкцію, як операційно це працюватиме.
Що робити, якщо я офіційно працюю на іншій роботі?
Можливість поєднувати офіційну роботу зі співпрацею з платформою залежить від вашого поточного статусу та умов трудового договору:
Стандартне офіційне працевлаштування (приватний сектор): якщо ваш трудовий договір чи корпоративні правила роботодавця не містять прямих обмежень щодо сумісництва або додаткової зайнятості, ви можете вільно співпрацювати з Uklon — обравши формат без відкриття ФОП зі сплатою 10% податку через платформу або зареєструвавшись як ФОП.
Державні службовці та посадові особи: законодавство України у сфері запобігання корупції прямо забороняє державним службовцям займатися іншою оплачуваною чи підприємницькою діяльністю (як у статусі ФОП, так і в статусі фізичної особи — продавця послуг).
Діючі військовослужбовці: для військових також діють спеціальні обмеження щодо ведення підприємницької діяльності та сумісництва згідно зі статутом і законодавством України.
Рекомендація: якщо ви належите до категорій із законодавчими обмеженнями або маєте специфічні умови контракту за основним місцем роботи, радимо додатково проконсультуватися з юристом або кадровою службою вашої організації перед вибором моделі співпраці.
Як офіційний дохід вплине на мій стаж, пенсію, субсидію, борги й пільги?
Після набуття чинності законом доходи, отримані через платформу, стають офіційними та прозорими для державних реєстрів. Те, як це позначиться на соціальних виплатах та можливостях, напряму залежить від обраної моделі співпраці.
Пенсійний та страховий стаж:
Підзвітні-продавці фізичні особи (без відкриття ФОП): ставка 10% є податком на доходи фізичних осіб (ПДФО), у межах якого ЄСВ (єдиний соціальний внесок) автоматично не утримується. Відповідно, період такої роботи не зараховується до пенсійного та страхового стажу. Якщо для вас важливо накопичувати страховий стаж, це можна робити через добровільну сплату ЄСВ до Пенсійного фонду або обравши статус ФОП.
Партнери у статусі ФОП: оскільки підприємці щомісяця сплачують обов’язковий мінімальний розмір ЄСВ, цей період повністю зараховується до страхового стажу для нарахування майбутньої пенсії.
Субсидії та соціальні пільги:
Оскільки сервіси звітуватимуть про доходи до податкової служби, ці дані відображатимуться у державних реєстрах.
Якщо ви або члени вашої родини отримуєте житлову субсидію чи пільги, розрахунок яких базується на сукупному сімейному доході, поява офіційного заробітку може скоригувати розмір виплат або право на їх отримання.
Кредитування, лізинг та фінмоніторинг:
Повна офіційність заробітку знімає будь-які ризики блокування рахунків з боку банківського фінмоніторингу.
Офіційні довідки про доходи дозволяють легко підтверджувати платоспроможність, користуватися вигідними кредитними продуктами, партнерськими лізинговими програмами Uklon для оновлення авто та купувати велике майно без потреби пояснювати походження коштів.
Чи можу я для отримання коштів додати не свою картку, а картку іншої особи?
Ні, отримання коштів можливе виключно на власну банківську картку водія-партнера. У межах вимог закону діють такі стандарти:
Ідентичність даних: персональні дані водія в системі Uklon, податковий номер (РНОКПП) та реквізити банківської картки для виплат мають належати одній і тій самій особі.
Податкова відповідність: сервіс виступає податковим агентом і формує звітність за вашим індивідуальним податковим номером. Переказ заробітку на рахунки третіх осіб унеможливлює коректне адміністрування та суперечить нормам фінансового моніторингу банків.
Безпека коштів: прив’язка власної верифікованої картки захищає ваші кошти від несанкціонованого доступу та гарантує, що виплати надійдуть безпосередньо вам.
Чи передбачені для підзвітних-продавців фізичних осіб податкові пільги для учасників бойових дій (УБД), осіб з інвалідністю або інших пільгових категорій громадян?
Закон України № 4903-IX не передбачає окремих знижених ставок залежно від соціального статусу платника. Натомість для всіх фізичних осіб, які отримують дохід через цифрові платформи, діє єдиний спеціальний режим оподаткування:
ставка ПДФО становить 10% (замість стандартних 18%);
дохід у межах цього режиму звільняється від сплати військового збору;
поріг доходу становить до 834 розмірів мінімальної заробітної плати на рік.